消費者人工智慧的醜陋經濟學
經過這週,你可以說消費者 AI 正在重新崛起。
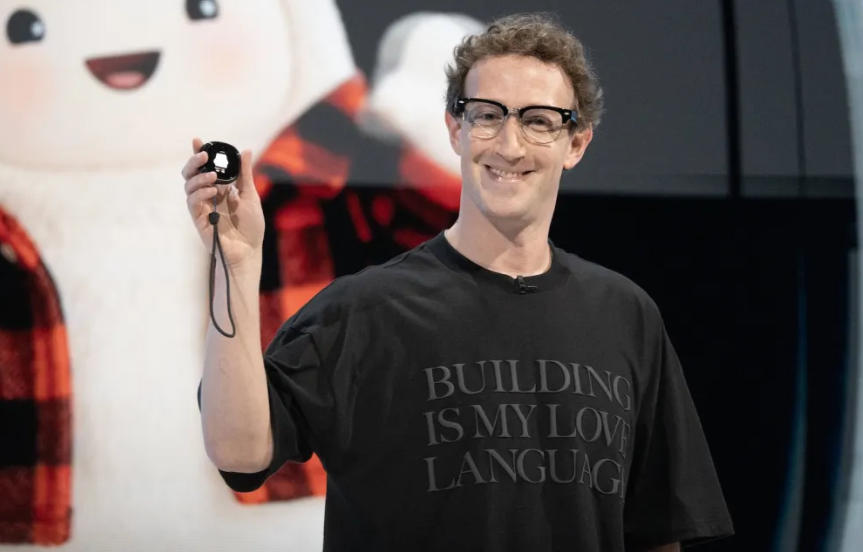
Meta 的個人 AI 助理 Muse 以及其絨毛造型吉祥物 Jolly 意外大受歡迎。OpenAI 昨天剛推出的 Dots 似乎也在追逐同樣卡通風格的個人助理概念。而這家新興的 Instinct 助理,憑藉其代理跑腿的努力,專注於預訂旅遊、訂餐廳或取消訂閱,估值達到 100 億美元。
牛角論點很容易做出。代理人工智慧終於足夠可靠,能處理日常任務。公司越來越多地向一般民眾推銷這項服務,讓他們從中獲得真正的價值。如果你是投資人,這看起來就像2022年ChatGPT的推出——AI的強大力量開啟了一個前所未有的產品類別。誰不想分一杯羹呢?
但 Frontier 實驗室對消費者 AI 保持謹慎是有原因的——這並非因為技術不夠好。即使是極受歡迎的科技產品,也開始觸及消費者願意支付的金額上限,而更好的模式是否真的能帶來更有利可圖的消費性產業,目前尚不清楚。結果是整個產業轉向人為模式,專注於企業合約及逐垂直擴展。
如果像 Muse 和 Instinct 這類產品逆勢而行,那是因為它們不太在意營利。但消費者 AI 的經濟學並沒有改善,任何進入這個行業的人最終都必須面對這些問題。
我們在安德烈森·霍洛維茲(Andreessen Horowitz)半年一度的《市場狀況報告》中提醒了我們這些經濟學,該報告的數據取自今年夏天PNC的研究報告。在兩張圖表中,他們追蹤了消費者支付 AI 服務費用比例的緩慢增加,以及他們支付的金額也在緩慢增加。截至五月,有2.2%的消費者在支付人工智慧費用,平均每月花費為31美元。
Andreessen 對此給予正面看法,說:「成熟的 AI 採用與運用仍非常早期。」還有很大的成長空間!但在這兩張圖表中,成長速度似乎都非常線性。即使模型有巨大進步,願意為 AI 付費的客戶數量和願意支付的金額並沒有太大變化。例如,從 GPT-5.2 到 Astra 的巨大效能提升,在圖表上幾乎看不出來。
每消費者的數字雖然不那麼顯著,但仍遠低於標準的損益平衡點。如果你以 Netflix 作為市場飽和線上服務的標準(訂閱用戶 3.25 億),那麼每位客戶 34 美元只能帶來 110 億美元的年營收,不到 OpenAI 營運成本的三分之一。
如果你認為PNC低估了採用率,你可以從美國銀行得到類似的數字。今年三月,該公司發現約有3%的美國消費者為人工智慧付費,較前一年增加了40%。Menlo 九月的一項調查則持較樂觀的觀點,發現有四分之一的成年人每天使用 AI,其中一半的使用者是付費購買的。
消費者策略的問題與其說是收入,不如說是成本。AI 是一項運作成本極高的技術,尤其與社交網路或雲端運算等輕量級前身相比。即使有數億付費客戶,也不保證你能打平。
值得肯定的是,OpenAI 似乎已經很好地適應了這些事實。公司廣泛報導的企業轉型大致成功,據報導自七月以來企業訂單量翻倍。甚至 Dots 的推出也帶有強烈的企業視角,展現了這個新個人經紀人對軟體工程師和代理商創意人員的實用性。長期以來,從受歡迎但便宜的消費者服務中賺錢的一種方式是以加價賣給企業,而 OpenAI 似乎也遵循了這套策略。
這對 Muse 和 Instinct 意味著什麼就比較難說了。Muse 背後有 Meta 個人化的廣告定位,這讓它有更多變現選項,也讓它有更多時間,讓它成為一個緊急問題。值得注意的是,Meta 已經開始探索企業模式。
Instinct 有另一個計畫,透過經紀人購買的金額會抽取分成,這可能會提高銷售上限。理論上也能避免訓練邊境模型的費用,這會幫助很大。
但消費者 AI 的醜陋經濟學限制了公司在不動用企業營收的情況下成長的合理規模。這是主要實驗室已經學到的教訓,也是產業中少數似乎沒有改變的現象之一。